Live TV
Search
Home > बिज़नेस > इमरजेंसी में कौन बनेगा आपका आर्थिक सहारा? पर्सनल लोन या क्रेडिट कार्ड, जानें किसमें है ज्यादा फायदा?

इमरजेंसी में कौन बनेगा आपका आर्थिक सहारा? पर्सनल लोन या क्रेडिट कार्ड, जानें किसमें है ज्यादा फायदा?

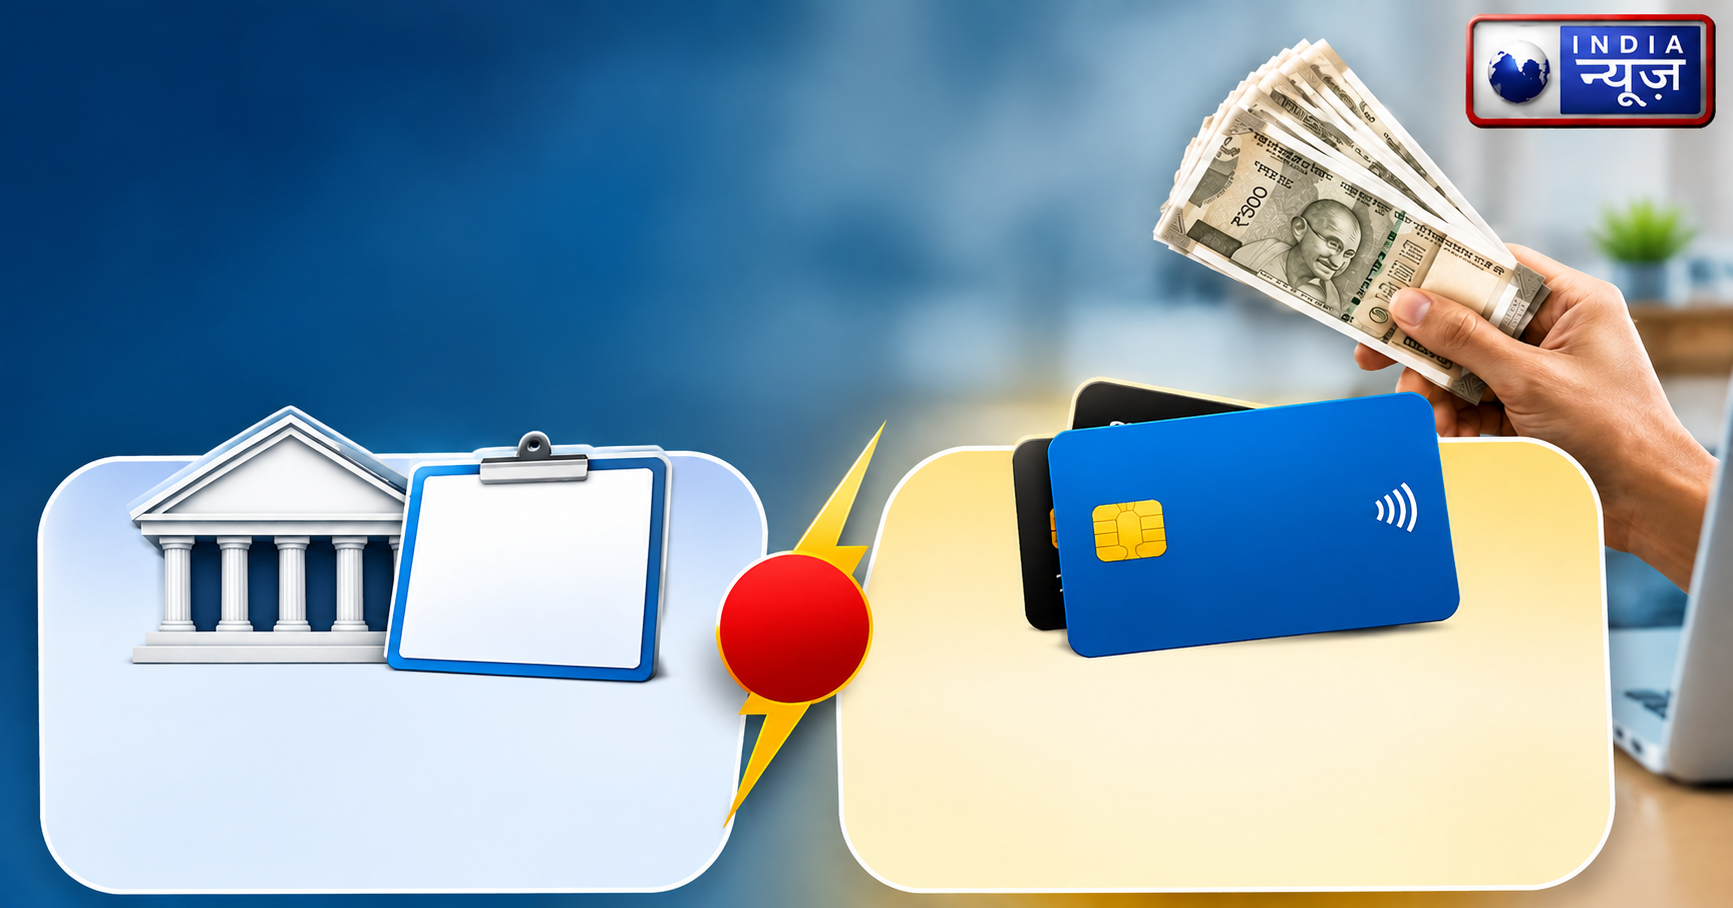
इमरजेंसी में पैसों की जरूरत हो तो पर्सनल लोन या क्रेडिट कार्ड में क्या चुनें? जानिए किसमें कम ब्याज लगेगा और कौन सा विकल्प आपकी जेब पर कम बोझ डालेगा.

Written By:
Published: November 18, 2026 12:07:22 IST
Last Updated: November 18, 2026 12:07:22 IST

Mobile Ads 1x1

अचानक आने वाली आर्थिक जरूरत कभी भी किसी के सामने खड़ी हो सकती है. परिवार में किसी की तबीयत खराब होने पर अस्पताल का खर्च, घर या गाड़ी की बड़ी मरम्मत या नौकरी छूटने जैसी स्थिति में तुरंत पैसों की जरूरत पड़ सकती है. ऐसे समय में अगर आपके पास पर्याप्त बचत नहीं है तो बैंक से मिलने वाला कर्ज मददगार साबित हो सकता है.

इस तरह की जरूरतों को पूरा करने के लिए प्री-अप्रूव्ड पर्सनल लोन और क्रेडिट कार्ड दो लोकप्रिय विकल्प हैं. दोनों के जरिए कम समय में पैसों का इंतजाम किया जा सकता है, लेकिन इनकी ब्याज दर, भुगतान का तरीका और कुल खर्च अलग-अलग होता है. इसलिए पैसा उधार लेने से पहले यह समझना जरूरी है कि आपके लिए कौन सा विकल्प बेहतर रहेगा.

प्री-अप्रूव्ड पर्सनल लोन कब लेना चाहिए?

बैंक अपने मौजूदा ग्राहकों को उनकी क्रेडिट हिस्ट्री, समय पर EMI चुकाने के रिकॉर्ड और बैंकिंग संबंधों के आधार पर प्री-अप्रूव्ड पर्सनल लोन का ऑफर देते हैं. इसमें बैंक पहले ही ग्राहक की वित्तीय जानकारी का आकलन कर चुका होता है. इसलिए सामान्य पर्सनल लोन की तुलना में इसकी मंजूरी जल्दी मिल सकती है.

हालांकि, इसका मतलब यह नहीं है कि यह लोन पूरी तरह मुफ्त या बिना किसी शर्त के मिलता है. इसकी ब्याज दर ग्राहक के क्रेडिट स्कोर, आमदनी, लोन की रकम और बैंक की पॉलिसी पर निर्भर करती है. इसके अलावा प्रोसेसिंग फीस, टैक्स और दूसरे चार्ज भी चुकाने पड़ सकते हैं.

इस लोन की सबसे बड़ी खासियत यह है कि इसमें हर महीने एक तय EMI चुकानी होती है. इससे ग्राहक अपने बजट के हिसाब से खर्च और किस्तों की योजना बना सकता है. बड़ी रकम की जरूरत होने पर यह विकल्प उपयोगी हो सकता है.

क्रेडिट कार्ड से भुगतान करना कब फायदेमंद?

अगर आपको कम रकम की जरूरत है और आप तय समय पर पूरा बिल चुका सकते हैं तो क्रेडिट कार्ड बेहतर विकल्प हो सकता है. क्रेडिट कार्ड कंपनियां ग्राहकों को एक निश्चित ब्याज मुक्त अवधि देती हैं. इस दौरान पूरा बिल चुकाने पर आमतौर पर कोई ब्याज नहीं देना पड़ता.लेकिन अगर आप पूरा बिल नहीं चुकाते और सिर्फ न्यूनतम रकम जमा करते हैं तो बकाया राशि पर भारी ब्याज लग सकता है. इससे धीरे-धीरे कर्ज बढ़ने लगता है.

क्रेडिट कार्ड से ATM के जरिए कैश निकालना भी महंगा पड़ सकता है. इस पर बैंक तुरंत ब्याज और अतिरिक्त कैश विड्रॉल फीस वसूल सकते हैं.कुछ बैंक क्रेडिट कार्ड के बड़े बिल को EMI में बदलने की सुविधा भी देते हैं. हालांकि, ऐसा करने से पहले ब्याज दर और प्रोसेसिंग फीस की जानकारी जरूर लेनी चाहिए.

पर्सनल लोन और क्रेडिट कार्ड में कौन बेहतर?

अगर आपको बड़ी रकम की जरूरत है और आप एक साथ भुगतान नहीं कर सकते तो प्री-अप्रूव्ड पर्सनल लोन बेहतर विकल्प हो सकता है. आमतौर पर इसकी ब्याज दर क्रेडिट कार्ड के बकाया पर लगने वाले ब्याज से कम होती है. साथ ही, तय EMI के जरिए भुगतान करना आसान रहता है.वहीं, छोटी रकम के खर्च के लिए क्रेडिट कार्ड उपयोगी हो सकता है, बशर्ते आप ब्याज मुक्त अवधि के भीतर पूरा बिल चुका दें.

लोन लेने से पहले क्या ध्यान रखें?

किसी भी विकल्प को चुनने से पहले सिर्फ ब्याज दर नहीं, बल्कि प्रोसेसिंग फीस, भुगतान की अवधि और कुल चुकाई जाने वाली रकम का हिसाब लगाएं. आपकी जरूरत कितनी है और आप हर महीने कितनी रकम आसानी से चुका सकते हैं, यह भी समझना जरूरी है.

आखिरकार, सही विकल्प आपकी आर्थिक जरूरत और भुगतान करने की क्षमता पर निर्भर करता है. इमरजेंसी में तुरंत पैसा मिलना राहत दे सकता है, लेकिन कर्ज का बोझ भविष्य में आपकी आर्थिक स्थिति पर भारी नहीं पड़ना चाहिए.

(डिस्क्लेमर: यह कंटेंट केवल सामान्य जानकारी के उद्देश्य से दी गई है. इसे वित्तीय, निवेश, कानूनी या कर संबंधी सलाह न समझें। किसी भी वित्तीय निर्णय लेने से पहले पाठकों को विशेषज्ञ की सलाह लेनी चाहिए.)

यह भी पढ़ें:  IIFL Finance में किसने खरीदे ₹3,413 करोड़ के शेयर? ब्लॉक डील के बाद 6% तक उछला स्टॉक
MORE NEWS

Home > बिज़नेस > इमरजेंसी में कौन बनेगा आपका आर्थिक सहारा? पर्सनल लोन या क्रेडिट कार्ड, जानें किसमें है ज्यादा फायदा?

Written By:
Published: November 18, 2026 12:07:22 IST
Last Updated: November 18, 2026 12:07:22 IST

Mobile Ads 1x1

अचानक आने वाली आर्थिक जरूरत कभी भी किसी के सामने खड़ी हो सकती है. परिवार में किसी की तबीयत खराब होने पर अस्पताल का खर्च, घर या गाड़ी की बड़ी मरम्मत या नौकरी छूटने जैसी स्थिति में तुरंत पैसों की जरूरत पड़ सकती है. ऐसे समय में अगर आपके पास पर्याप्त बचत नहीं है तो बैंक से मिलने वाला कर्ज मददगार साबित हो सकता है.

इस तरह की जरूरतों को पूरा करने के लिए प्री-अप्रूव्ड पर्सनल लोन और क्रेडिट कार्ड दो लोकप्रिय विकल्प हैं. दोनों के जरिए कम समय में पैसों का इंतजाम किया जा सकता है, लेकिन इनकी ब्याज दर, भुगतान का तरीका और कुल खर्च अलग-अलग होता है. इसलिए पैसा उधार लेने से पहले यह समझना जरूरी है कि आपके लिए कौन सा विकल्प बेहतर रहेगा.

प्री-अप्रूव्ड पर्सनल लोन कब लेना चाहिए?

बैंक अपने मौजूदा ग्राहकों को उनकी क्रेडिट हिस्ट्री, समय पर EMI चुकाने के रिकॉर्ड और बैंकिंग संबंधों के आधार पर प्री-अप्रूव्ड पर्सनल लोन का ऑफर देते हैं. इसमें बैंक पहले ही ग्राहक की वित्तीय जानकारी का आकलन कर चुका होता है. इसलिए सामान्य पर्सनल लोन की तुलना में इसकी मंजूरी जल्दी मिल सकती है.

हालांकि, इसका मतलब यह नहीं है कि यह लोन पूरी तरह मुफ्त या बिना किसी शर्त के मिलता है. इसकी ब्याज दर ग्राहक के क्रेडिट स्कोर, आमदनी, लोन की रकम और बैंक की पॉलिसी पर निर्भर करती है. इसके अलावा प्रोसेसिंग फीस, टैक्स और दूसरे चार्ज भी चुकाने पड़ सकते हैं.

इस लोन की सबसे बड़ी खासियत यह है कि इसमें हर महीने एक तय EMI चुकानी होती है. इससे ग्राहक अपने बजट के हिसाब से खर्च और किस्तों की योजना बना सकता है. बड़ी रकम की जरूरत होने पर यह विकल्प उपयोगी हो सकता है.

क्रेडिट कार्ड से भुगतान करना कब फायदेमंद?

अगर आपको कम रकम की जरूरत है और आप तय समय पर पूरा बिल चुका सकते हैं तो क्रेडिट कार्ड बेहतर विकल्प हो सकता है. क्रेडिट कार्ड कंपनियां ग्राहकों को एक निश्चित ब्याज मुक्त अवधि देती हैं. इस दौरान पूरा बिल चुकाने पर आमतौर पर कोई ब्याज नहीं देना पड़ता.लेकिन अगर आप पूरा बिल नहीं चुकाते और सिर्फ न्यूनतम रकम जमा करते हैं तो बकाया राशि पर भारी ब्याज लग सकता है. इससे धीरे-धीरे कर्ज बढ़ने लगता है.

क्रेडिट कार्ड से ATM के जरिए कैश निकालना भी महंगा पड़ सकता है. इस पर बैंक तुरंत ब्याज और अतिरिक्त कैश विड्रॉल फीस वसूल सकते हैं.कुछ बैंक क्रेडिट कार्ड के बड़े बिल को EMI में बदलने की सुविधा भी देते हैं. हालांकि, ऐसा करने से पहले ब्याज दर और प्रोसेसिंग फीस की जानकारी जरूर लेनी चाहिए.

पर्सनल लोन और क्रेडिट कार्ड में कौन बेहतर?

अगर आपको बड़ी रकम की जरूरत है और आप एक साथ भुगतान नहीं कर सकते तो प्री-अप्रूव्ड पर्सनल लोन बेहतर विकल्प हो सकता है. आमतौर पर इसकी ब्याज दर क्रेडिट कार्ड के बकाया पर लगने वाले ब्याज से कम होती है. साथ ही, तय EMI के जरिए भुगतान करना आसान रहता है.वहीं, छोटी रकम के खर्च के लिए क्रेडिट कार्ड उपयोगी हो सकता है, बशर्ते आप ब्याज मुक्त अवधि के भीतर पूरा बिल चुका दें.

लोन लेने से पहले क्या ध्यान रखें?

किसी भी विकल्प को चुनने से पहले सिर्फ ब्याज दर नहीं, बल्कि प्रोसेसिंग फीस, भुगतान की अवधि और कुल चुकाई जाने वाली रकम का हिसाब लगाएं. आपकी जरूरत कितनी है और आप हर महीने कितनी रकम आसानी से चुका सकते हैं, यह भी समझना जरूरी है.

आखिरकार, सही विकल्प आपकी आर्थिक जरूरत और भुगतान करने की क्षमता पर निर्भर करता है. इमरजेंसी में तुरंत पैसा मिलना राहत दे सकता है, लेकिन कर्ज का बोझ भविष्य में आपकी आर्थिक स्थिति पर भारी नहीं पड़ना चाहिए.

(डिस्क्लेमर: यह कंटेंट केवल सामान्य जानकारी के उद्देश्य से दी गई है. इसे वित्तीय, निवेश, कानूनी या कर संबंधी सलाह न समझें। किसी भी वित्तीय निर्णय लेने से पहले पाठकों को विशेषज्ञ की सलाह लेनी चाहिए.)

यह भी पढ़ें:  IIFL Finance में किसने खरीदे ₹3,413 करोड़ के शेयर? ब्लॉक डील के बाद 6% तक उछला स्टॉक
MORE NEWS